 Каждый автовладелец, как настоящий герой дорожных сражений, знает, что ОСАГО — это не просто аббревиатура из трех букв, а обязательный талисман на пути к спокойствию и уверенности. Многие относятся к этому полису как к налогу: «Плати и не ной», — думают они.
Но как только судьба подкинет вам маленький сюрприз в виде аварии, и страховая компания вдруг превратится в вашего верного рыцаря с мешком денег для пострадавших, тогда отношение к ОСАГО меняется кардинально. Тут уж не до шуток: «Лучше иметь полис и не нуждаться в нем, чем нуждаться в нем и не иметь!» — говорил один мудрый водитель, который однажды забыл оформить страховку и заплатил за это по полной программе.
Конечно, закон есть закон: хочешь ты этого или нет, а страховку оформлять придется. Это как платить за коммуналку — неприятно, но без нее никуда. И если уж вы решили вступить в этот клуб ответственных водителей (или просто хотите ездить без нервов), то стоит внимательно поглядеть на предложения страховых компаний.
Цена — главный козырь в этой игре. Ведь базовая ставка ОСАГО может быть разной у разных страховщиков; кто-то предлагает минимальный тариф, а кто-то — максимальный.
Представьте себе: одна компания говорит вам «2471 рублей», другая же – «5436 рублей». Разница почти в два раза!
Это почти как выбрать между пиццей с одной начинкой или с пятью — обе вкусные, но кошелек скажет свое слово.
Тут на сцену выходит территориальный коэффициент — своего рода «местный колорит» цены. Если вы живете там, где дороги напоминают американские горки и трафик похож на вечную пробку из анекдотов про Москву, будьте готовы заплатить больше. Ведь риск попасть в ДТП там выше (а страховщики любят считать риски точнее гадалки).
Зато если ваш район тихий и спокойный — скидка обеспечена! Это примерно как выбирать между жизнью в мегаполисе или деревне: где-то дороже жить, но веселей.
А теперь давайте поговорим о самом справедливом коэффициенте — бонус-малус (KBM). Это такая штука: если вы ездите аккуратно и без аварий годами подряд, страховая компания будет вас баловать скидками до 50%.
Представьте себе: каждый год без аварий – это как получить пятерку от учителя по математике; а если случилась авария из-за вашей невнимательности – сразу двойка и штрафы выше крыши. Кстати говоря, существует старый водительский анекдот: «Почему новичок платит больше?
Потому что он еще не научился считать деньги страховщикам!» Но серьезно говоря, этот коэффициент мотивирует многих стать супер-аккуратными водителями.
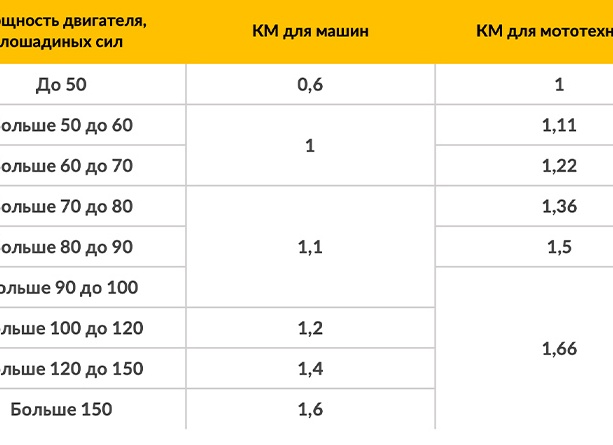
Дальше идет кое-что для настоящих ценителей скорости — коэффициент мощности автомобиля (КМ). Водители мощных тачек с двигателями свыше 150 лошадиных сил могут почувствовать себя рок-звездами дорог… но их кошельки при этом похудеют на 60% стоимости ОСАГО!
А вот обладатели скромных машинок до 50 лошадей могут радоваться скидке 40%. Так что если хотите сэкономить на страховке — берите велосипед!
Хотя один знакомый сказал: «Мой мотоцикл мощностью 49 лошадиных сил такой быстрый… что никакие коэффициенты меня не остановят!» Впрочем, это уже тема для отдельной беседы.
Еще веселее обстоит дело с ограничением числа водителей по полису (CO). Если вы решите вписать в документ всех своих друзей и родственников — приготовьтесь удвоить стоимость страховки. Вот тут можно вспомнить классическую шутку: «Зачем мне столько водителей? Я сам себя боюсь за рулем!» Да-да, чем больше людей допущено к управлению вашим автомобилем – тем выше цена полиса.
ОСАГО — надежный союзник на дороге к безопасности.