 Ах, ОСАГО — эта святая бумажка для каждого водителя, который решился выехать на дороги общего пользования. Без неё, как без паспорта: вроде и есть ты, а попасть в нужное место сложно. В 2025 году разобраться с ценой полиса — это почти как пройти квест в стиле «выживания среди коэффициентов».
Но не пугайтесь! Сейчас я расскажу вам об этом так, что даже ваша бабушка поймёт (и улыбнётся).
Итак, цена ОСАГО складывается из множества компонентов — словно салат оливье на новогоднем столе: каждый ингредиент важен. Возраст и стаж водителя влияют на цену — мол, молодой водитель с опытом меньше года стоит дороже, потому что статистика показывает: у них больше шансов устроить ДТП. Как говорил мой знакомый таксист: «Если хочешь проверить свою удачу — возьми новичка за руль, и сразу поймёшь, что такое адреналин!» Мощность двигателя тоже имеет значение — чем больше «лошадок» под капотом, тем выше тариф.
Тут вспоминается анекдот: «Мужик купил спорткар и говорит жене: „Теперь мы быстрее на работу добираемся!“ А она отвечает: „Да уж… теперь и аварии будут эпичнее!“»
Регион регистрации автомобиля тоже влияет на стоимость. Например, в Москве коэффициент территории равен 1,8 — то есть страховка тут почти в два раза дороже из-за плотного движения и частых аварий. А вот на Чукотке всего 0,76 — видимо, там медведи лучше водят машины или просто машин меньше.
Сам базовый тариф устанавливает Центробанк в виде коридора от примерно полутора до семи с лишним тысяч рублей для легковых автомобилей. Страховые компании могут варьировать цену внутри этого коридора так же свободно, как продавцы на рынке торгуются за последний арбуз.
Поэтому иногда одна компания предложит полис за две тысячи рублей, а другая — за пять тысяч. Вот только коэффициенты для всех одинаковые — тут никакого фокуса.
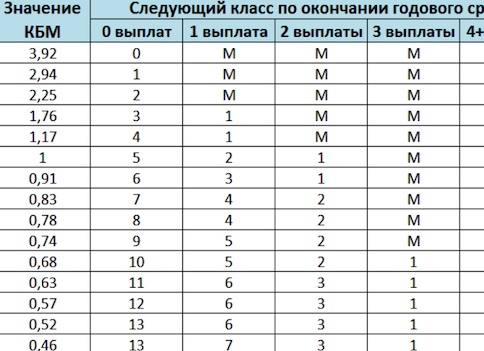
Теперь о самом весёлом компоненте – коэффициент бонус-малус (КБМ). Это такой хитрый показатель вашей водительской кармы: если ездите аккуратно и не устраиваете ДТП по своей вине — получаете скидку; если же любите пробовать себя в роли каскадёра без страховки — платите больше.
Помню случай с другом: он гордо рассказал мне про своё КБМ «0», а я ему ответил: «Ты либо святой человек за рулём, либо просто ещё не попадался страховой системе!» Проверить свой КБМ можно легко онлайн – благо технологии не стоят на месте.
А ещё есть коэффициенты ограничения круга водителей (КО), сезонности (КС) и срока действия полиса (КП). Например, если вы ограничили круг водителей только собой — значит полис может быть дешевле.
Вот только иногда друзья просят прокатиться… И тут начинается веселье! Один мой знакомый решил дать покататься другу с ограниченным полисом – итог был предсказуем: штрафы посыпались как из рога изобилия.
В общем, чтобы рассчитать стоимость ОСАГО без головной боли и слёз я рекомендую пользоваться специальными сервисами вроде Сравни.
Они помогут быстро подобрать оптимальный вариант среди множества страховых компаний и учтут все ваши личные особенности.
Подводя итог этой весёлой лекции по ОСАГО-математике хочу сказать так: страхование – это как поход к зубному врачу. Никто не любит платить лишнее или терпеть неудобства, но когда зубы болят или машина разбита – понимаешь всю важность своевременной страховки!
Так что оформляйте ОСАГО вовремя и смело отправляйтесь навстречу приключениям на дорогах!