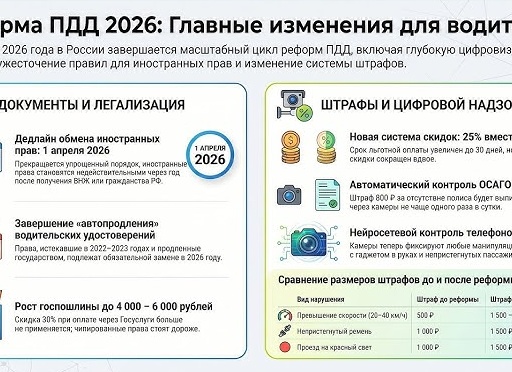
 Страхование автогражданской ответственности — это как обязательный утренний кофе для автомобилиста: без него никуда, а с ним порой тоже не сладко. В большинстве стран мира ОСАГО давно стало неотъемлемой частью жизни, а в России последние годы изменения в этой сфере появляются с такой регулярностью, что кажется — страховщики просто тренируются быть быстрее новостей на ТВ. Помните старую добрую ОСАГО?
Та самая, что пришла на свет с благородной миссией повысить безопасность на дорогах и гарантировать компенсации пострадавшим. Сейчас же разобраться в ней сложнее, чем понять шутки программиста на корпоративе.
Власти уверяют: все нововведения делаются ради того, чтобы защитить права автовладельцев и сделать жизнь проще.
Но по факту страховка дорожает так стремительно, что можно подумать — у страховых компаний появилась новая любимая игра «Кто выше поднимет тариф». А выплаты? Те как будто застопорились во времени и стоят на месте. В 2020 году очередные изменения были введены в строй — словно свежий выпуск сериала «Как запутать водителя».
Все эти перемены регламентирует загадочный указ Банка России от конца 2018 года.
По правилам он должен был вступить в силу только в апреле 2020-го, но одна из его частей решила проказничать и начала работать уже с января. Представьте себе: вы готовитесь к весне, а тут ваш полис ОСАГО внезапно меняется без предупреждения — сюрприз!
Изменения разделили на три пункта: перерасчет безаварийной скидки (а кто вообще придумал это словосочетание?), коэффициент стажа и возраста (чтобы понять его, нужно быть математиком или хотя бы фанатом кроссвордов), и базовый тариф — тот самый стартовый ценник, который задает тон всему делу.
Особенно интересно наблюдать за тарифами. Они словно хамелеоны: могут как снизиться (редко), так и подскочить (чаще). Водители же жалуются громче соседей на ремонт после праздников: мол, плачу я всё больше, а радости никакой.
Но статистика утверждает обратное — до середины марта 2019 года средняя цена популярных полисов упала на целых 4%. Вот только водители почему-то этого не чувствуют… Наверное потому, что экономия эта как бесплатная порция салата при заказе пиццы — приятна, но не спасает от чувства голода.
Расчет коэффициента бонус-малус (КБМ) теперь стал похож на хитрую игру в прятки с датами.
Раньше все зависело от даты окончания договора — то есть каждый ездил со своим календарем штрафов и бонусов. Теперь же у всех одна дата перерасчета — первое апреля!
Да-да, именно тот день, когда даже опытные шутники стараются не попадаться с розыгрышами. Но теперь КБМ обновляется строго раз в год для всех одинаково – честно и прозрачно… если не считать тех случаев, когда водитель имеет несколько машин.
А вот тут начинается настоящее веселье! Раньше водителю с несколькими автомобилями приходилось плясать вокруг каждого полиса отдельно, пытаясь сохранить свой заслуженный класс безаварийного водителя. КБМ мог прыгать туда-сюда как мячик в детской игре «поймай меня».
Теперь же система берет минимальное значение среди всех автомобилей – то есть если где-то водитель допустил ошибку на дороге, она будет учтена повсеместно. Можно представить реакцию такого автолюбителя: «Ну вот опять! Я думал у меня хоть одна машина чистая!»
Страхование автогражданской ответственности в России превратилось из простой и понятной системы в сложный и запутанный механизм, который вызывает больше вопросов, чем ответов. Постоянные изменения правил и рост тарифов создают ощущение, что страховщики больше заинтересованы в увеличении прибыли, чем в поддержке водителей и обеспечении их безопасности. В итоге обычным автовладельцам становится всё труднее разобраться в условиях и получить справедливую компенсацию, что вызывает справедливое недовольство и недоверие к системе.
Страхование автогражданской ответственности в России превратилось из понятной и нужной меры в запутанный и дорогостоящий процесс, который все сложнее понять обычному водителю. Постоянные изменения, регламентируемые указами Банка России, создают ощущение, что страховщики соревнуются в повышении тарифов, тогда как выплаты остаются на месте, не соответствуя росту стоимости полисов. В итоге, ОСАГО уже давно перестало быть просто обязательным «утренним кофе», превратившись в настоящую головоломку для автовладельцев.