 Ах, эти полисы ОСАГО и каско — для многих водителей они звучат примерно так же заманчиво, как поход к зубному с дрелью в выходной день. Но не спешите их списывать со счетов, ведь это не просто бумажки для инспектора ГИБДД, а настоящие финансовые спасательные жилеты в бушующем море автомобильных приключений.
Представьте себе: вы едете по дороге, наслаждаетесь музыкой, вдруг – бах! – и вот уже ваша машина встречается с очередным столбом или соседним автомобилем.
И тут на сцену выходит ваш верный полис ОСАГО, который говорит: «Не переживай, брат, я прикрою твою спину!»
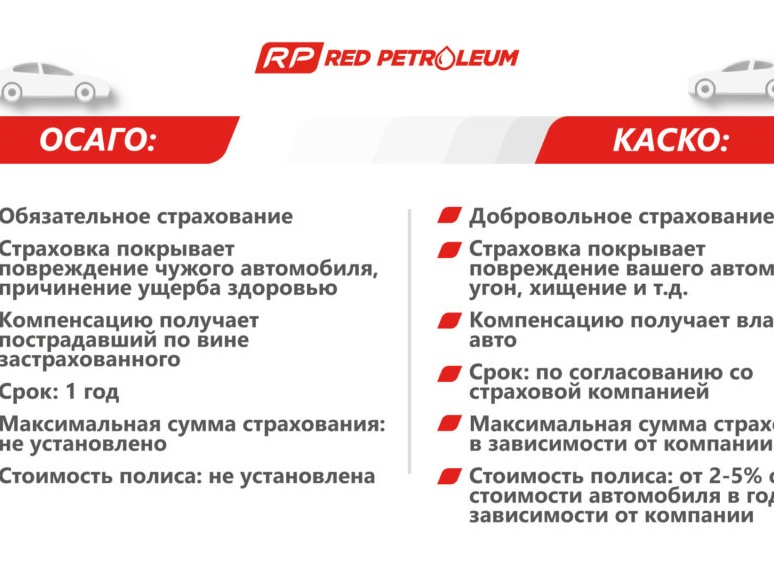
ОСАГО — это обязательное страхование гражданской ответственности владельцев транспортных средств. Если объяснять простыми словами — это как договор с судьбой: если вы случайно (а может и не очень) повредите чужую машину или кого-то там слегка покалечите на дороге, то страховка возьмет на себя расходы по компенсации ущерба пострадавшим. Ярослав Остудин из Российского союза автостраховщиков объясняет это так: «Это не просто бумажка для гаишника, а реальный финансовый щит». И действительно, можно представить себе ситуацию: вы врезались в чужой автомобиль и думаете: «Ну всё, теперь ипотеку выплачивать придется всю жизнь».
Но нет! Полис ОСАГО покрывает до 400 тысяч рублей за каждый пострадавший автомобиль и до 500 тысяч рублей на медицинские расходы — будь то лечение или реабилитация после аварии. Это вам не шутки.
А вот если вы решили проверить прочность стен парковки своим автомобилем — ОСАГО тут уже бессильно. Столбик будет восстановлен за ваш счет.
Так что если хотите сохранить нервы и деньги — лучше аккуратнее с этими бетонными монстрами.
Теперь о каско — эта страховка уже более серьезная дама на балу автотранспорта. Добровольная и дорогая, но зато защищает именно ваше имущество от всех бед: ДТП любого рода (даже если сосулька решила свалиться именно на вашу машину), пожар, затопление и самый болезненный удар по душе автолюбителя — угон. Каско можно сравнить с бронежилетом для вашего автомобиля — дорогое удовольствие, но зато спокойствие гарантировано.
Но не думайте, что каско покроет все ваши шалости! Пьяные гонки или уроки экстремального вождения под страховой защитой проходят мимо кассы.
Зато для новых машин или тех что моложе семи лет каско – мастхэв номер один. А если ваш железный конь уже слегка повидавший виды? Не беда!
Есть мини-каско — такой бюджетный вариант для тех, кто хочет хоть какую-то защиту без лишних затрат.
Однако самая забавная история начинается при оформлении этих самых полисов. Вот представьте себе героя нашего времени – водителя Иванова Ивана Ивановича – который часами сидит перед монитором в поисках самого дешевого полиса на агрегаторах.
Экономит триста рублей с копейками и радуется жизни! Но при этом он даже не удосужился проверить правильность данных в своем новом полисе: мощность двигателя указана в киловаттах без перевода в лошадиные силы (да-да, у нас еще такие нюансы бывают), водительский стаж перепутан местами… В итоге страховая компания смотрит на этот документ как на плохую шутку и говорит: «Извините, договор расторгается!» А Иванов Иванович остается ни с чем – ни денег назад, ни страховки.
Так что мораль сей басни такова: экономить стоит умно — лучше потратить пять минут на проверку документов и избежать головной боли потом.
Ведь даже самый смешной анекдот об авариях проигрывает реальной истории про отказ в выплатах из-за формальных ошибок.