 Автострахование в России — это как поход в магазин за хлебом: вроде бы просто, а без нужных знаний можно прийти с пустыми руками или переплатить за батон. У нас есть три главных героя этой истории — ОСАГО, КАСКО и ДСАГО, которые вместе создают непобедимый тандем страховочных супергероев. Но чтобы не запутаться в их суперспособностях, давайте разберёмся, кто есть кто.
Начнём с ОСАГО — это обязательный полис, без которого на дороге делать нечего. Представьте себе, что вы — водитель-джентльмен или леди, и вдруг случается беда: вы нечаянно целуетесь бампером с чужой машиной.
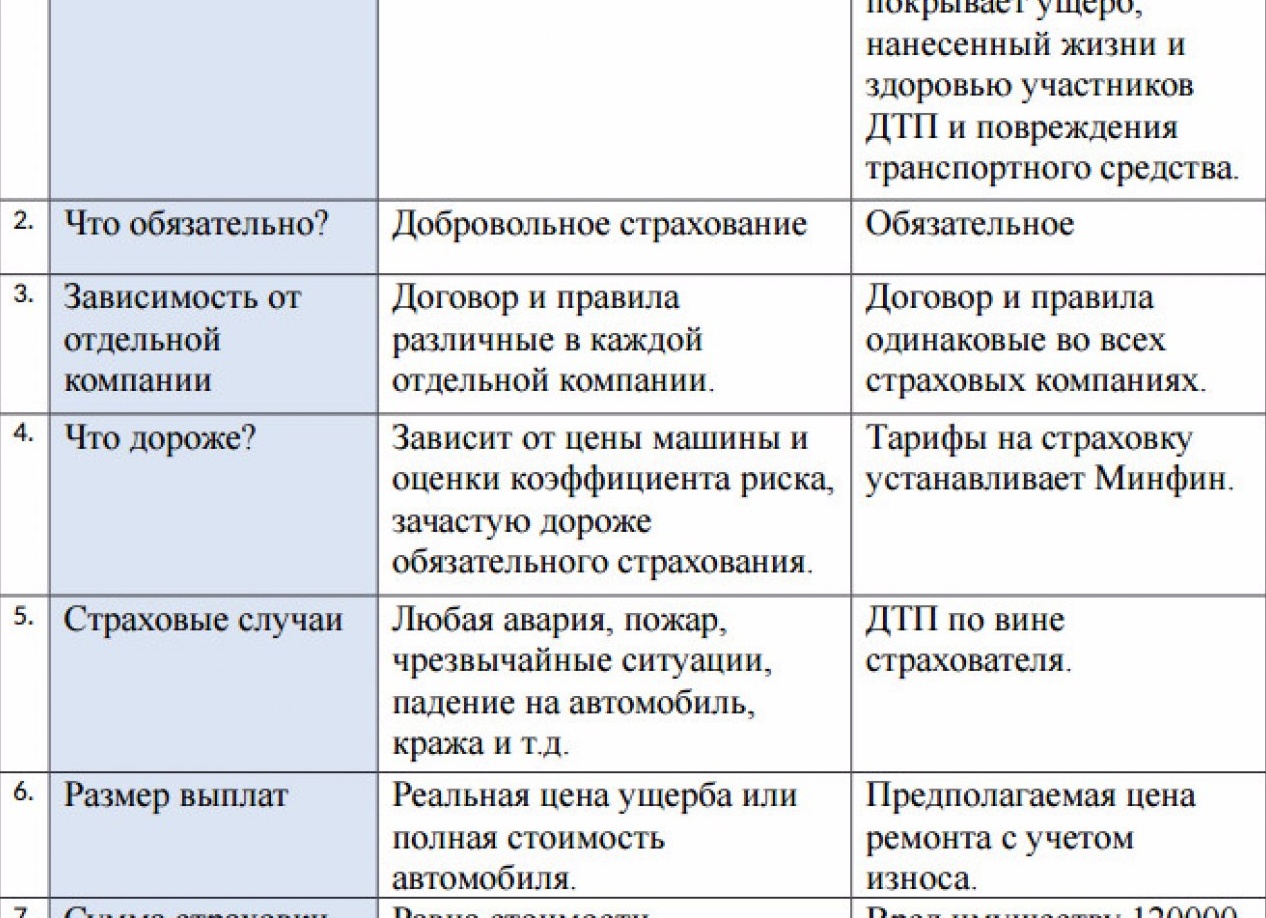
Тут на сцену выходит ОСАГО и говорит: «Не переживай, дружище! Я покрою ущерб твоей жертве до 400 тысяч рублей за машину и до полумиллиона за здоровье пострадавших». Вот только свою собственную машину он лечить не станет — тут уж придётся самому раскошелиться или искать КАСКО.
Цена ОСАГО — дело тонкое и загадочное.
Центральный банк РФ задаёт базовый тариф, но страховые компании играют в «угадайку» и предлагают разные цены внутри установленного диапазона. Получается как на рынке: один продавец скажет «5000», другой — «4500», а третий добавит бонус в виде бесплатного брелока от угона (который потом сам же украдут). А если вы водитель с опытом и аккуратностью Профессора Хауса, то можете получить скидку; если же ездите как герой экшн-фильма без тормозов — приготовьтесь платить больше.
Теперь о КАСКО — это добровольное страхование автомобиля от всех бед мира.
Если ОСАГО — ваш верный друг при авариях с другими участниками движения, то КАСКО — это личный телохранитель вашей машины от угона, пожара, хулиганов и даже грозы с молнией (которая может быть страшнее соседской тёщи). Интересно, что слово «КАСКО» происходит от испанского «casco», что значит «шлем» или «корпус». Так что можно считать себя рыцарем на колёсах! Правда, в России любят сокращать всё по-своему: «Комплексное Автомобильное Страхование кроме Ответственности» звучит почти как заклинание из Гарри Поттера.
Есть несколько видов покрытия КАСКО: полное (страховка платит всё), частичное (платит только часть) и с франшизой — когда вы берёте на себя часть расходов.
Вот забавный случай из жизни: Елена купила КАСКО с франшизой 40 тысяч рублей на свой шикарный Mercedes GLE. В пробке её ударили сзади так сильно, что пришлось менять бампер, дверь багажника и фары.
Общий счёт вышел внушительный — 670 тысяч рублей! По ОСАГО ей дали бы копейки (ну там лимиты), а по КАСКО она заплатила свои 40 тысяч из кармана, а остальное покрыла страховка.
Вот вам пример того, как правильно выбрать своего страхового рыцаря.
И наконец ДСАГО или Добровольное Страхование Автогражданской Ответственности — этот парень приходит на помощь тогда, когда ущерб пострадавшим превышает лимиты ОСАГО. Представьте ситуацию: вы попали в аварию и нанесли вред на сумму больше той самой пресловутой полумиллионной отметки по здоровью или четырёхсоттысячному лимиту по имуществу.
Тогда ДСАГО становится вашим финансовым спасателем от банкротства и нервных срывов.
Но не стоит путать ДСАГО с КАСКО! Первый защищает ваши карманные интересы только по отношению к другим людям; второй же заботится о вашем железном коне независимо от того, кто был виноват в ДТП.