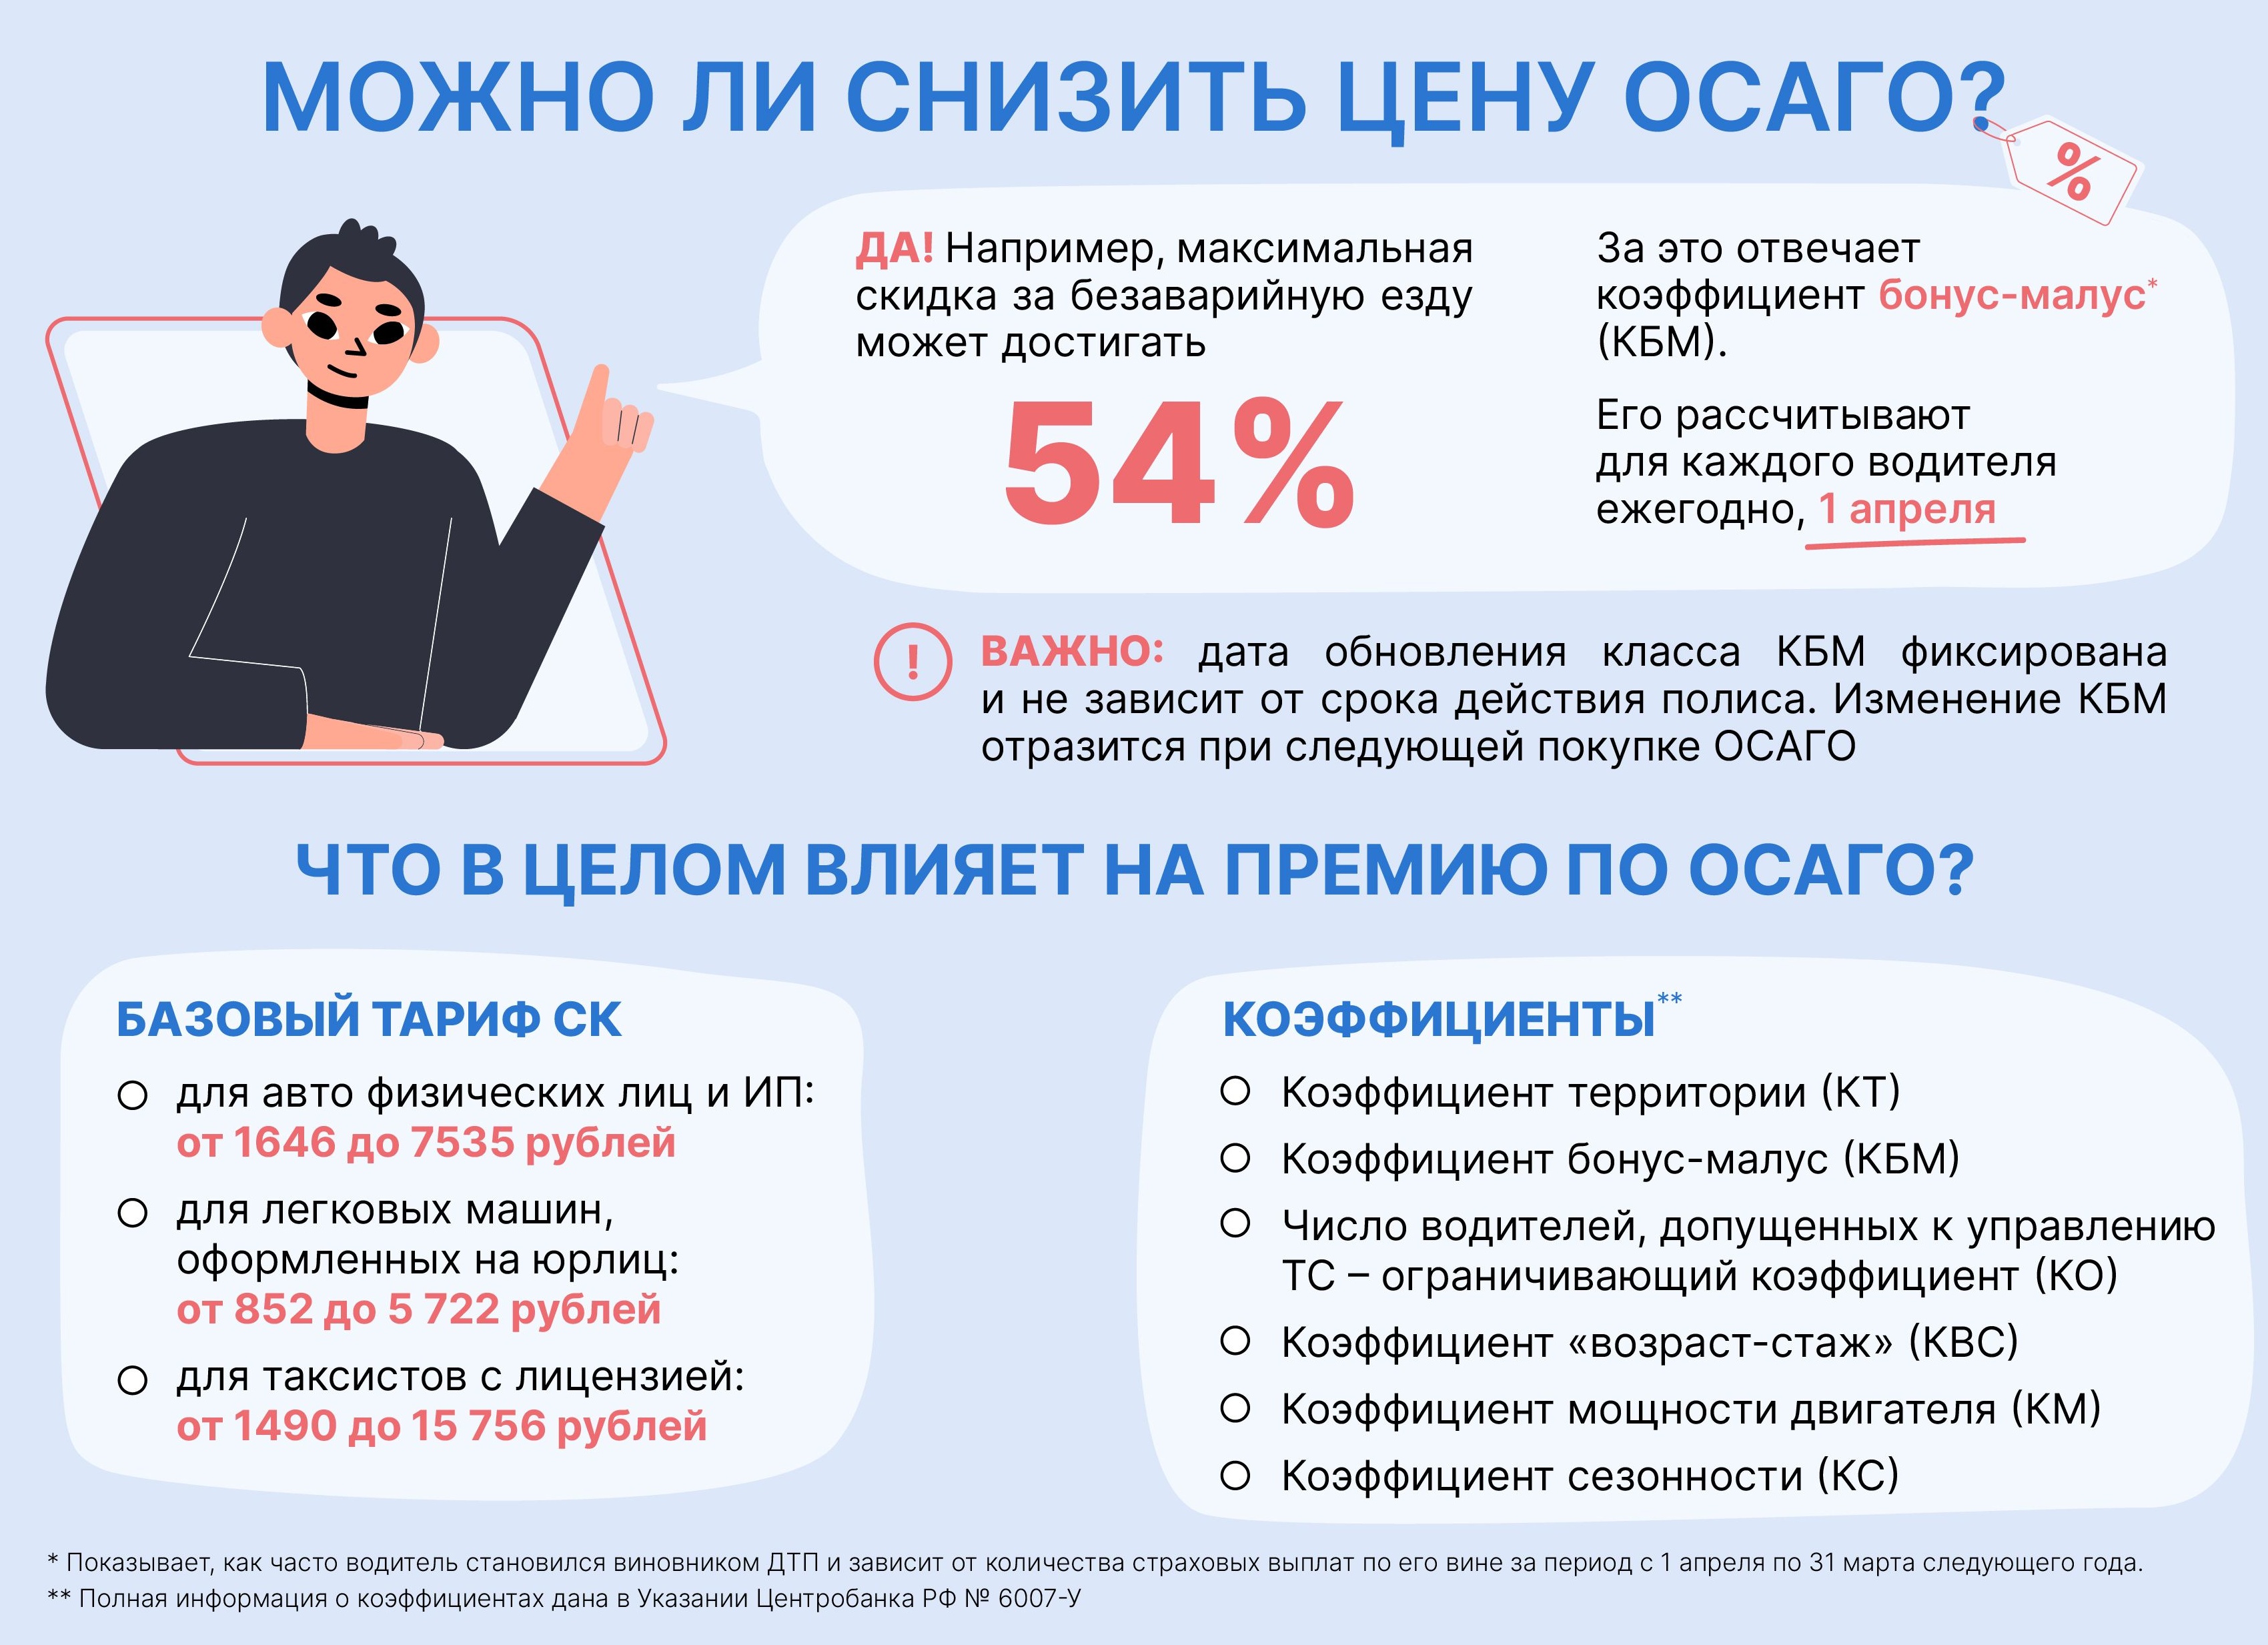
 Ах, ОСАГО — эта та самая волшебная бумажка, без которой не пустят на дорогу даже бабушку с тележкой и котом в рюкзаке. Стоимость обязательного страхования гражданской ответственности владельцев транспортных средств, или проще говоря, страховки для вашего железного коня, — штука хитрая и капризная. Она зависит от множества факторов, как от настроения таксиста в час пик или от того, сколько раз ваш сосед по гаражу чихнул за день.
Начнем с того, что где вы зарегистрировали свою машину – это вам не просто адрес прописки поставить! В городах с повышенным уровнем ДТП и мошенничества стоимость ОСАГО может взлететь выше облаков.
Представьте себе: едешь такой по трассе в Мурманске — там полис дешевле, потому что там либо все ездят аккуратно, либо никто просто не рискует нарушать. А вот в мегаполисах страховщики смотрят на вас подозрительно, словно вы собираетесь устроить гонки Формулы-1 прямо на проспекте.
Дальше играет роль тип автомобиля. Если у вас мощный болид с двигателем как у ракеты NASA — приготовьтесь платить больше. Страховщики считают такие машины потенциальными звездами новостей о ДТП: «Сегодня на Ленинградском шоссе…».
А если у вас скромная «Лада», которая едет со скоростью улитки на пенсии, то премия будет скромнее – тут уж как говорится: «Мал золотник, да дорог».
Не забываем про водителя! Опытные шоферы с чистой историей ДТП могут рассчитывать на скидочки и бонусы – их КБМ (коэффициент бонус-малус) словно волшебный амулет бережет от переплат. А вот молодые водители?
Ох-хо-хо! Им страховка обойдется дороже, чем поход к стоматологу после ночи в клубе – ведь статистика показывает: молодые чаще попадают в аварии.
Зато есть повод вспомнить старую шутку: «Молодой водитель — это когда ты еще не знаешь всех правил дорожного движения и уже нарушаешь их все сразу».
Если хотите добавить в полис несколько водителей — будьте готовы раскошелиться еще больше. Это как заказать пиццу с несколькими начинками: каждая добавляет к счету пару лишних сотен рублей.
Ну а если вы решите включить дополнительные опции вроде страховки от угона или стекла (ведь камень из-под колеса может прилететь куда угодно), то цена растет дальше.
Кстати, выбор страховой компании — дело тонкое и требует сноровки. Лучше всего обратиться к агенту — он как опытный гид по миру тарифов: подскажет где выгоднее и как избежать ловушек. Ведь выбирать страховку самостоятельно иногда сродни игре в рулетку: можно выиграть джекпот или остаться без колес.
А теперь немного веселого про КБМ – этот загадочный коэффициент работает так: если год ездить аккуратно без аварий, тебе дают бонусы и снижают цену полиса; но стоит только попасться пару раз на ДТП – привет повышенная премия!
Как говорится, «чем больше ты бьешься об машины других людей – тем дороже твоя игра». Один знакомый рассказывал: попал он однажды в небольшое ДТП, а через месяц получил счет за ОСАГО почти как за новый телевизор! С тех пор ездит осторожно и говорит всем друзьям: «Берегите свои КБМы – они дороже золота».
И напоследок о самой сути ОСАГО – это ваша защита от финансовых проблем при авариях. Если вы случайно въехали в другую машину (ну кто из нас без греха?), страховая компания оплатит ремонт пострадавшему до 400 тысяч рублей.
Конечно, сумма не бесконечна — не стоит думать, что ОСАГО покроет ваше желание купить новую спорткар после столкновения с деревом.