 ОСАГО — это как волшебный щит для водителей, который защищает их кошельки от внезапных атак на дорогах. Представьте себе: едете вы спокойно на своей машине, а тут — бац! — кто-то не заметил знак «Уступи дорогу» и решил проверить вашу реакцию. Без ОСАГО вас ждала бы встреча с финансовым кризисом, а с полисом — лишь пару звонков в страховую и легкий вздох облегчения.
В России каждый водитель обязан иметь этот заветный документ, иначе можно попасть в такую же неприятность, как герой анекдота, который забыл права дома и теперь рассказывает гаишнику: «Я просто хотел проверить вашу внимательность!»
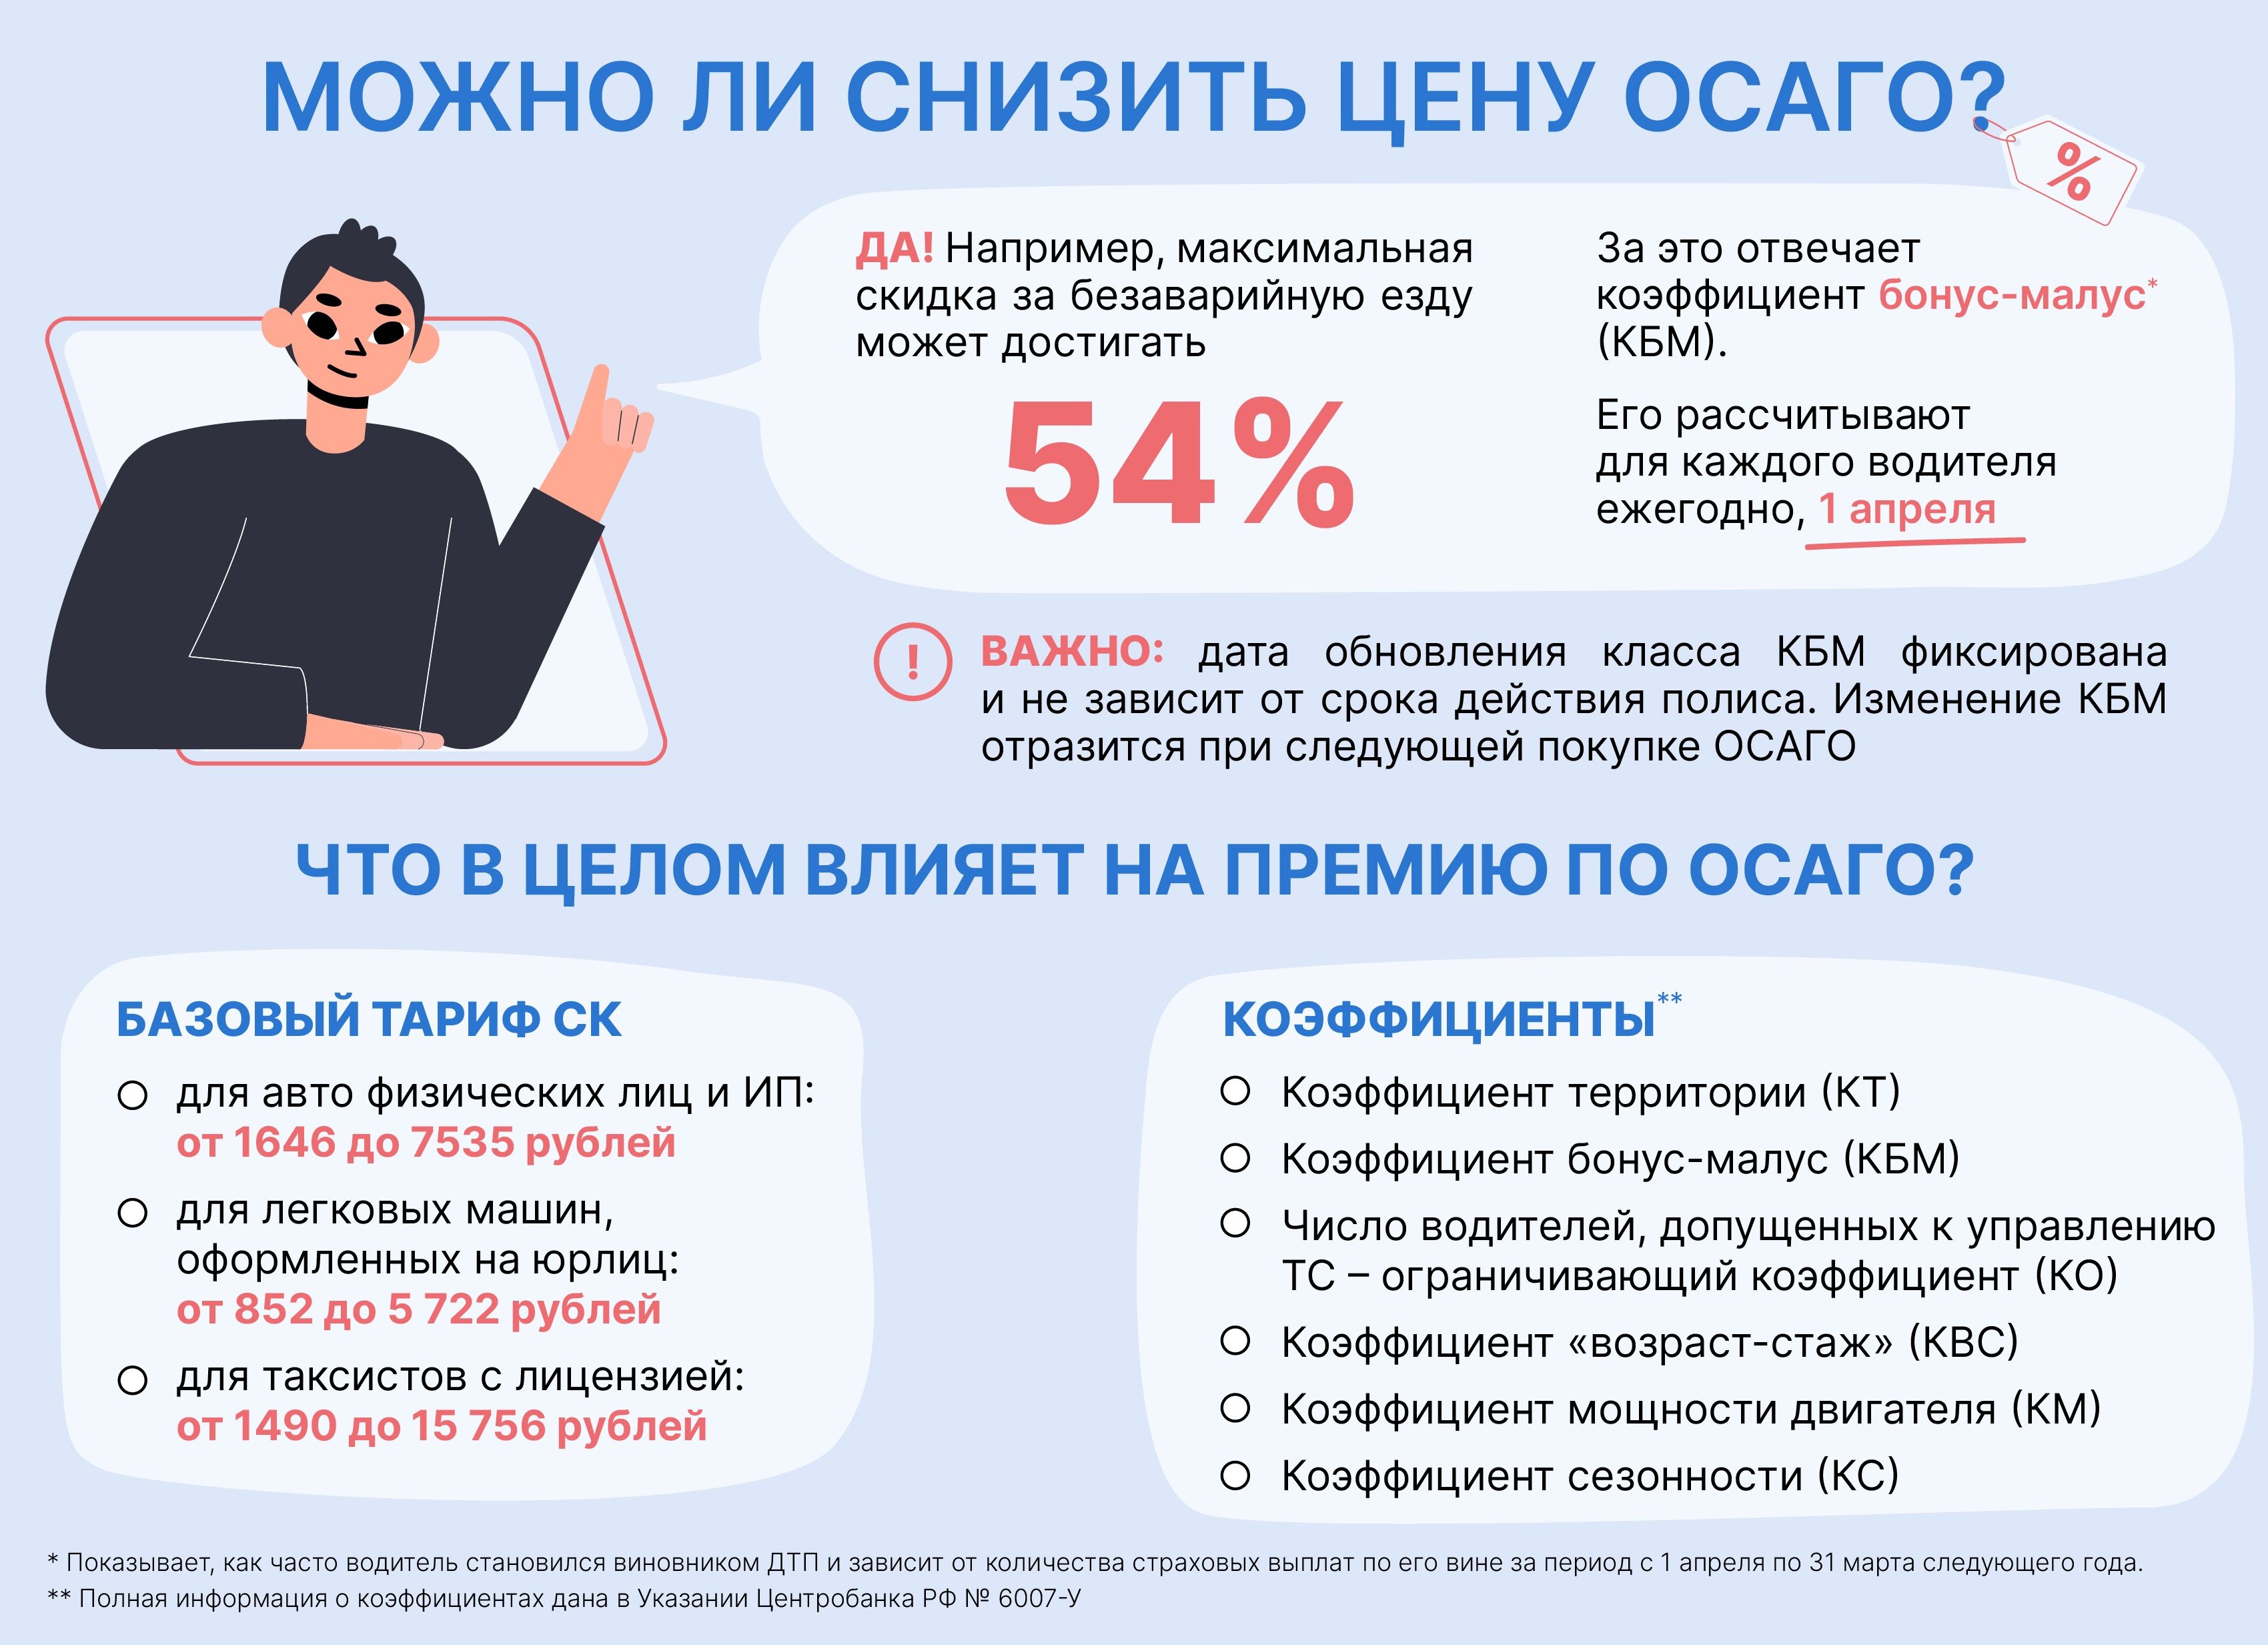
Цена ОСАГО в 2024 году — тема почти детективная. Тут вам и базовый тариф, который Центробанк устанавливает словно строгий учитель на экзамене, и целая куча коэффициентов, которые превращают эту базу в настоящий калейдоскоп цифр. Скажем прямо: чтобы понять всю эту математику, нужно либо быть гением, либо иметь под рукой калькулятор и терпение монаха.
Например, территориальный коэффициент учитывает место вашего проживания — ведь ездить по улицам Москвы или тихой деревушки в Сибири — это разные вещи. Как говорится, «в Москве пробки длиннее очереди за горячими пирожками», так что риск аварий там выше.
Возраст и стаж водителя тоже влияют на цену ОСАГО.
Молодые водители платят больше — страховщики считают их такими же непредсказуемыми, как коты с лазерной указкой. А опытные шоферы получают бонусы за безаварийную езду — своего рода медаль за умение не попадать в неприятности на дороге. Известен случай: дедушка Павел Иванович получил скидку на страховку после 40 лет без аварий и сказал: «Теперь я могу позволить себе купить не только ОСАГО, но и новые тапочки!» Вот так бонус-малус работает: чем аккуратнее ездишь, тем меньше платишь.
Мощность двигателя автомобиля тоже влияет на стоимость полиса.
Логика проста: если у вас мощная машина, значит вы потенциально можете устроить шоу на дороге посерьезнее циркового номера с огненными кольцами. Поэтому страховка будет стоить дороже — чтобы компенсировать возможные риски.
Вот анекдот по теме: «Почему у владельцев спорткаров всегда самые высокие тарифы ОСАГО? Потому что страховые компании знают – если ты купил такой автомобиль, ты явно хочешь почувствовать себя героем экшн-фильма.»
А теперь представьте себе выбор между расчетом стоимости ОСАГО вручную и использованием онлайн-калькулятора.
Первый вариант сродни попытке собрать мебель из ИКЕА без инструкции – долго и мучительно; второй – как заказать пиццу через приложение – быстро и удобно! Благодаря современным технологиям можно мгновенно узнать цену своего полиса с учетом всех тонкостей.
Но не стоит думать, что базовая ставка — это цена навсегда запечатленная в камне эпохи динозавров.
Нет-нет! Страховые компании могут играться с тарифами внутри коридора Центробанка словно художники с палитрой красок. Они учитывают региональные особенности (ведь ездить по Питеру зимой – это отдельное приключение) и собственную статистику убытков (то есть сколько раз им пришлось платить по чужим ошибкам).
Если у вас автобус или грузовик – приготовьтесь к отдельным правилам игры.
Для автобусов цена зависит от количества пассажирских мест – чем больше народа возишь, тем выше ставка (логично: больше людей – больше ответственности). Тракторы же имеют свои тарифы – ведь кто-то должен пахать поля даже во время дождя и метелей.