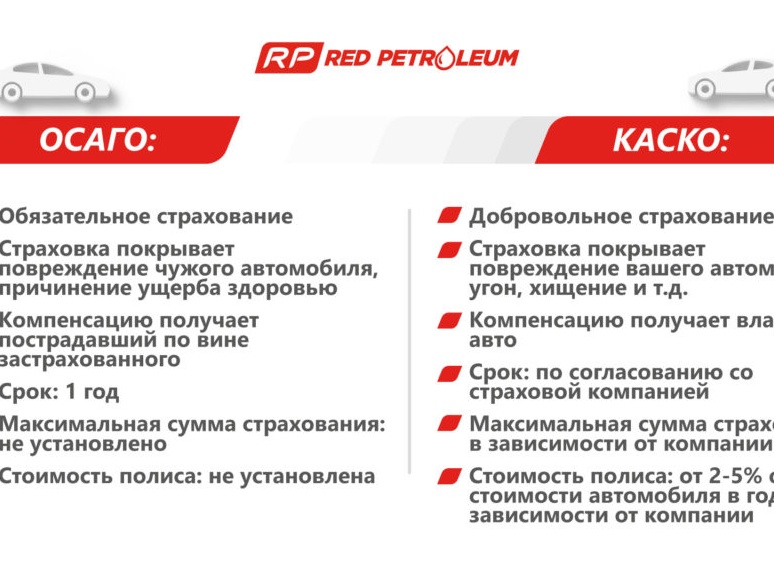
 Вы когда-нибудь задумывались, почему выбор между ОСАГО и КАСКО напоминает попытку решить, что круче — борщ или пельмени? Оба вкусные, оба про автомобиль, но каждый по-своему важен и нужен в определённой ситуации. Представьте: вы — водитель, стоите на распутье страховых дорог, а перед вами два полиса, словно два брата-близнеца с разными характерами.
Один — строгий и обязательный по жизни (это ОСАГО), другой — добровольный и немного капризный (это КАСКО). Давайте разбираться вместе!
Начнём с ОСАГО. Это как тот друг, который всегда напоминает: «Не забудь ключи!» Закон требует иметь этот полис при управлении автомобилем — без него вы уже не просто забыли ключи, а рискуете получить штраф и массу проблем.
ОСАГО защищает не вас лично, а тех бедолаг, кто пострадал в ДТП по вашей вине. Если вы случайно заставили чью-то машину почувствовать себя «помятой», именно ваша страховая компания будет платить за ремонт этой машины — в пределах установленных лимитов. Так что ОСАГО — это своего рода социальная ответственность водителя: если ты спровоцировал аварию — плати за чужие царапины.
Но вот анекдот на эту тему: встречаются два водителя.
Один говорит: «Я купил КАСКО — теперь могу спать спокойно!» Второй отвечает: «А я ОСАГО взял! Теперь могу спокойно платить за чужие ошибки!» Вот такая философия! Потому что ОСАГО не покроет ваш собственный ущерб, если только у второго участника аварии тоже не оказалось злосчастного полиса.
Теперь перейдём к КАСКО — это уже другая история.
Если ОСАГО — это обязательное платье для выхода из дома, то КАСКО — вечерний костюм для особых случаев. Этот полис защищает вашу машину от всего: от угона до пожара и даже от действий тех самых вандалов, которые считают себя художниками-экспрессонистами на вашем кузове. Особенно актуально КАСКО для тех, кто берёт машину в кредит: банки любят чувствовать себя спокойнее и требуют автокаско как залог своей финансовой безопасности.
Забавно наблюдать, как разные страховщики предлагают свои варианты КАСКО с набором рисков от полного пакета до минимума вроде защиты только от угона или полной гибели автомобиля. Это всё равно что выбирать между пиццей с четырьмя сырами и бутербродом с колбасой — зависит от аппетита и кошелька.
Стоимость этих двух полисов тоже похожа на семейную драму.
ОСАГО дешевле благодаря государственному регулированию и фиксированным коэффициентам вроде региона вашей езды или стажа за рулём. А вот КАСКО считается индивидуально: учитывается всё — модель машины, где она стоит ночью (гараж или под открытым небом), сколько километров пробега на одометре написано (а может быть там уже секретное количество!), наличие противоугонных устройств и даже ваша репутация водителя.
Вот тут стоит вспомнить один забавный случай из практики страхового агента: клиент пришёл попросить скидку на КАСКО для своего старенького авто после того, как рассказал о том, как однажды пытался объехать пробку через тротуар… Страховщик только улыбнулся и сказал: «Для таких приключений лучше брать полный пакет риска!»
Ещё один важный момент – франшиза. Это та часть убытка, которую придётся покрывать самостоятельно.
Представьте франшизу как маленького хулигана в семье страховок – он всегда хочет кусочек пирога убытков оставить себе! Иногда франшиза помогает снизить стоимость полиса (как скидка за самоконтроль), но будьте готовы к тому, что при мелких повреждениях вам придётся раскошелиться самим.