 Оформить ОСАГО — это вам не пирожки на базаре купить, тут нужна сноровка, терпение и чуть-чуть юмора, чтобы не сойти с ума от бюрократических танцев с бубном. Представьте себе: вы идёте в страховую компанию, а там вам вместо полиса предлагают купить ещё кучу всяких дополнительных услуг, которые вам нужны примерно так же, как холодильник в Антарктиде — вроде бы полезно, но зачем? Вот и я про то же.
ОСАГО 2026: Цифровая революция и тарифы за аккуратную езду
 Начнем с самого главного: ОСАГО — это как тот надоедливый сосед, без которого никак. Представьте, что вы купили машину и думаете: «А можно я просто так поеду?».
Нет, друг мой! В России без ОСАГО ездить нельзя — штрафы будут преследовать вас как самый упорный кот, который мечтает залезть на диван в самый неподходящий момент.
Этот обязательный вид страхования появился еще в далеком 2002 году, чтобы защитить тех, кто пострадал из-за чьей-то неосторожности на дороге. Если вы вдруг решили стать гонщиком и врезались в чужую машину, страховая компания выплатит компенсацию пострадавшим — до 400 тысяч рублей за разбитое имущество и до полумиллиона за вред здоровью.
Так что если вы не хотите оказаться банкротом после первого же ДТП, лучше оформляйте полис.
Главное об ОСАГО в 2020
 ОСАГО — это как тот самый друг, который всегда приходит на помощь, когда ты вляпался в неприятности на дороге. Только этот друг — не человек, а обязательное страхование автогражданской ответственности. Представьте себе: едете вы по городу, наслаждаетесь музыкой и вдруг — бах!
— небольшое ДТП. И тут ОСАГО выходит на сцену с флагом «Я тебя прикрою!» Ведь его главная задача — защитить пострадавшую сторону.
Законодательство об этом говорит громко и ясно: Федеральный закон №40 «об ОСАГО» — как священная книга для автолюбителей.
ОСАГО 2026: Нововведения и штрафы для водителей, что изменилось и изменится в этом году
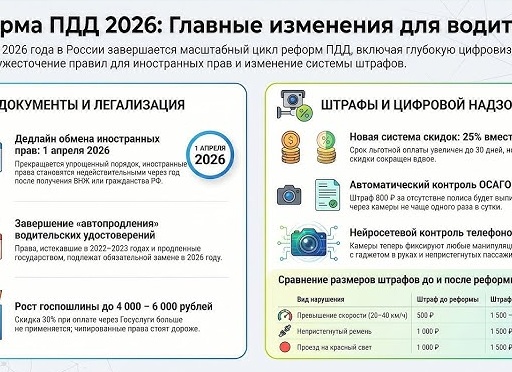 Наш канал в Макс, подписывайтесь — обещаем, скучно не будет! А теперь давайте поговорим о том, что заставляет кровь бурлить в жилах каждого российского водителя: ОСАГО и новые правила дорожного театра. Представьте себе: вы едете по дороге, наслаждаетесь музыкой, вдруг — бац!
— камера ГИБДД ловит вас без полиса ОСАГО. Раньше это было как игра в русскую рулетку: сколько раз поймают за один день — столько и штрафов получите. Мол, хочешь почувствовать себя миллионером?
Просто забудь оформить страховку!
ОСАГО — надо?
 Каждый автовладелец, пытаясь застраховать свою «ласточку» по ОСАГО, рано или поздно сталкивался с тем, что сделать это становится всё сложнее и сложнее — словно страховые компании решили устроить для нас квест с элементами выживания. Помните анекдот про мужика, который решил купить ОСАГО?
Он пришёл в офис и услышал: «Ваш автомобиль слишком старый», потом узнал, что надо быть водителем без единой царапины на кузове… В итоге ушёл домой с мыслью: «Пожалуй, проще купить новый авто!» Вот примерно так и живём.
Выплаты по ОСАГО хотят увеличить: почему это может не понравиться водителям
 Страховые компании в России снова решили пожаловаться на свою судьбу — прямо как бабушка у подъезда, которой всегда кто-то мешает перейти дорогу. Одна из них даже дошла до Конституционного суда с жалобой на закон, который позволяет судам взыскивать с страховщиков полную рыночную стоимость ремонта автомобиля сверх лимита ОСАГО в 400 тысяч рублей. Представьте себе: страховая компания сначала говорит владельцу машины «давай-ка мы тебе денег вместо ремонта», а потом выясняется, что этих денег не хватает.
И тут владелец авто превращается в героя-судью, который требует компенсацию по полной программе. Суды всех инстанций становятся на сторону автовладельца — мол, по закону надо покрыть все убытки. Страховщики негодуют: «Да как же так?
Мы ж хотели просто откупиться!»
4 частые ситуации, когда КАСКО вам поможет, а ОСАГО нет
 В России, как и в любом хорошем сериале с множеством неожиданных поворотов, есть два главных героя в мире автострахования: ОСАГО и КАСКО. Представьте себе ОСАГО как скромного соседа, который всегда напоминает: «Без меня на дорогу не выходи, штраф прилетит!» — но при этом он такой минималист, что покрывает только ущерб другим участникам ДТП.
То есть если вы вдруг решили устроить танцы на капоте чужой машины, ОСАГО оплатит ремонт чужого авто, а ваш собственный железный конь останется страдать в одиночестве и вы будете платить за него из своего кармана. Знакомо?
Это как если бы ваш друг оплатил пиццу для всех, кроме вас – мило, но не совсем то, что хотелось.
Самые частые проблемы с полисами ОСАГО: причины и способы решения
 ОСАГО — это тот самый полис, без которого на дороге, как без штанов в автобусе: вроде можно ехать, но как-то неудобно и подозрительно. Каждый автомобилист знает, что ОСАГО — не просто бумажка, а обязательный спутник путешествий по отечественным трассам и пробкам.
Аналитики из Банки.ру с помощью машинного обучения (да-да, теперь даже страховщики дружат с искусственным интеллектом) выяснили, какие жалобы на ОСАГО самые популярные среди водителей. Оказалось, что проблемы с этим полисом встречаются чаще, чем пробки на МКАДе в пятницу вечером.
Как переоформить ОСАГО при смене собственника автомобиля?
 Ах, автомобильные приключения! Купил машину, а тут бац — и страховка уже оформлена.
Казалось бы, всё просто: продал авто — переоформил ОСАГО на нового владельца и вперед, по дорогам жизни. Но нет, как в старом анекдоте: «Покупатель спрашивает продавца: “А страховку можно переоформить?” Продавец отвечает: “Можно!
Если страховая компания не против… а она обычно против.”» Вот так и живем.
Изменения ОСАГО в 2024 году
 Ах, ОСАГО – та самая страховка, которая заставляет сердце водителя биться быстрее, чем пробка на МКАД в час пик! Вот и наступил тот долгожданный момент, когда российские автомобилисты получили возможность оформить короткий полис ОСАГО – от одного дня до трёх месяцев.
Представляете? Теперь можно застраховаться на время, пока машина стоит у бабушки на даче или пока вы решаете, стоит ли вообще садиться за руль после пятничного вечера с друзьями. Главное – не пытайтесь оформить полис сразу после аварии: страховые компании придумали хитрость – полис вступает в силу только через три дня после подписания договора. Видимо, чтобы недобросовестные водители не успели нажать на тормоз и кнопку «оформить страховку» одновременно.