 Ах, страховка — та ещё радость для русского автолюбителя! Особый вид искусства: вроде бы нужен, вроде бы полезен, но каждый раз, когда слышишь слово «КАСКО» или «ОСАГО», хочется спросить: «А что это за магия такая? И почему один полис стоит как маленький остров на Карибах, а другой — как чашка кофе в ближайшем киоске?» Давайте попробуем разобраться в этих страховых премудростях без скучных формальностей и с лёгкой улыбкой.
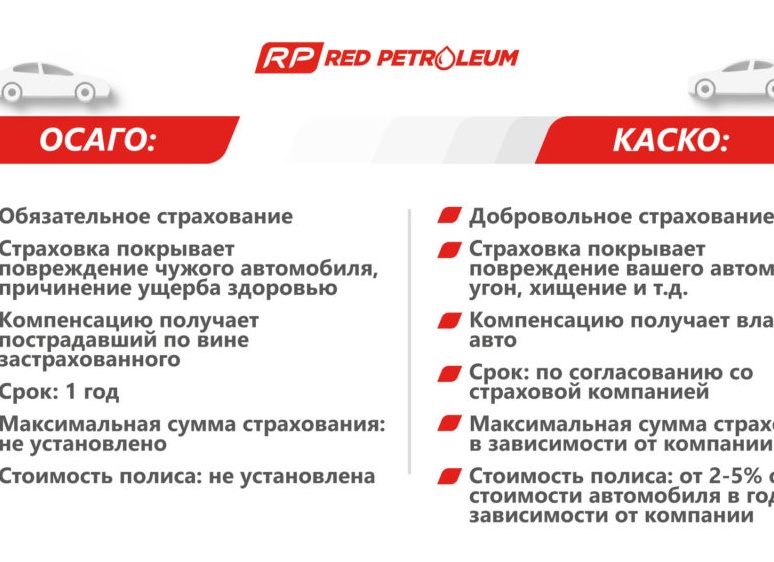
Начнём с того, что ОСАГО — это как обязательный утренний кофе для автомобилиста. Без него не поедешь никуда, штрафы будут преследовать тебя настойчивее бывшей одноклассницы на выпускном.
Это такой полис, который государство заставляет иметь у каждого владельца автомобиля. А вот КАСКО — это уже добровольное удовольствие. Кто-то скажет: «Зачем платить дважды?» А кто-то считает КАСКО своим личным телохранителем на дороге — мол, если случится беда, пусть страховая не морщит лоб и не считает каждую копейку.
Вот представьте ситуацию: купили вы новенькую машину — блестит так, что соседи завидуют до зелёных глаз. Что делать?
Конечно же оформлять и ОСАГО, и КАСКО! Ведь ОСАГО покроет ущерб другим участникам ДТП (ну или хотя бы попытается), а КАСКО позаботится о вашем железном коне.
Но вот вопрос из серии «вечных»: можно ли ездить только с КАСКО? Ответ прост и жёсток — нет! ОСАГО обязательна даже если у вас самый навороченный полис КАСКО. Представьте себе: страховки решили устроить вечеринку без гостя ОСАГО — ну никак нельзя!
Штрафы тут же нагрянут с таким видом, будто вы припарковались на красный ковер голливудской премьеры.
Теперь о цене. Если ОСАГО — это бюджетный вариант страхования (как поход в столовку), то КАСКО — ресторан высокой кухни с трюфелями и шампанским. Разница может быть в 5-10 раз! Вот почему многие после оформления обязательного ОСАГО смотрят на цену КАСКО так же внимательно, как на чек после обеда в дорогом ресторане.
Но знаете анекдот про водителя: «— Почему ты не оформляешь КАСКО? — Да я лучше шины новые куплю!» Вот она дилемма!
При расчёте стоимости ОСАГО учитывается множество факторов: возраст водителя, стаж за рулём и количество аварий в прошлом. Тут можно вспомнить классическую историю про молодого водителя: получил он права вчера, а сегодня уже ищет страховку от всех бед этого мира. Опытные водители платят меньше – они как ветераны боевых действий на дорогах страны.
КАСКО же ценится по-другому: тут важна марка машины (чем круче железный конь – тем дороже защита), регион регистрации (Москва любит брать больше денег), срок действия договора и даже наличие сигнализации или парковочного места может повлиять на цену.
В общем, чем больше заботы вкладываешь – тем дороже удовольствие.
Что касается процесса оформления – он почти одинаковый для обоих полисов: предоставил документы менеджеру (который выглядит будто знает все тайны вселенной), получил расчёт цены и подписал договор. Главное – не забыть оплатить вовремя!
Иначе можно оказаться в ситуации из анекдота: «— Ты зачем без страховки ездишь? — Да я думал, меня никто не заметит!» Увы, заметят и оштрафуют.
Но самое интересное начинается при ДТП. С ОСАГО всё просто и строго ограничено суммами выплат – максимум около 400 тысяч рублей за повреждение машины других участников аварии и до 500 тысяч если есть пострадавшие люди.
Если ущерб превысит эти суммы – доплачивать придётся из своего кармана или искать друга-олигарха для помощи.